Strømmen ble ikke så dyr av seg selv
Skyhøye strømpriser i Midt-Norge er et resultat av politiske beslutninger, og det er mulig å ta tilbake kontrollen med krafta.
Denne artikkelen kommer fra Vett nr. 1 2026 Arbeid for alle. Kjøp heftet her!
Framsynte politikere innførte konsesjonslovene og brukte kontroll på krafta til å industrialisere Norge. Den dag i dag er smelteverk og aluminiumsverk nøkkelbedrifter over hele landet. Det er Norges nest største eksportindustri. Her er så godt som alle organisert, fagforeningene her var nøkkelen da LO kjempet gjennom 37,5 timers arbeidsuke i 1986. Denne industrien er nå inne i ei skjebnetid.
I dag gjentas og gjentas at uten EØS-avtalen får vi ikke solgt varene våre. Men smelteverkene hadde ingen problem med å få solgt varene sine da EØS-avtalen skulle selges inn i 1992. Vi hadde (og har fortsatt) en handelsavtale med EU som gir null toll for industrivarer. Salgsargumentet fra NHO var derfor at EØS-avtalen sikret mot antidumpingtiltak fra EU. Det ble gjentatt og gjentatt i en voldsom propagandakampanje i industrien. Sjøl vi EØS-motstandere trodde det var sant, men svarte at det hjalp lite om vi mistet strøm som konkurransefortrinn.
I november 2025 innførte EU toll på ferrolegeringer også fra Norge og Island. Når EØS-avtalen ikke beskytter mot antidumpingtiltak, så er industrivarer akkurat like godt beskyttet med den handelsavtalen som automatisk erstatter EØS-avtalen dersom den faller bort. Full tollfrihet med EØS-avtalen, full tollfrihet uten EØS-avtalen.
Vi ble fortalt at EU slett ikke ville ramme Norge, men EU måtte inkludere Norge fordi Verdens handelsorganisasjon WTO krevde likebehandling. Så leste vi EUs begrunnelse til WTO. Der står det svart på hvitt at siden Norge selger til en pris lavere enn det EUs bedrifter kan produsere for, så måtte Norge omfattes. Norge ble rammet med hensikt.
Ferrolegeringstollen fra EU ble innført 15. november 2025. Den omfatter tre produkt som norske bedrifter produserer: ferrosilisium, ferromangan og ferromagnesium.
Norge har en kvote på 75 prosent av tidligere eksport.
Tollen rammer 6 norske bedrifter: Finnfjord Smelteverk i Troms, Elkems tre smelteverk i Orkanger, Bremanger og Ålvik, samt Eramets to smelteverk i Sauda og Porsgrunn.
Norge er største eksportør til EU, hele 42 prosent av EUs bruk av ferrolegeringer kommer fra Norge. EUs egen industri leverer 32 prosent.
Norge mener innføring av toll strir mot tollfriheten i EØS-avtalen.
EU mener at Norge ikke kan unntas etter WTOs regler. Samtidig mener de også Norge undergraver EUs ferrolegeringsindustri ved å selge under produksjonsprisen i EU.
EU har tatt i bruk beskyttelsesklausulen artikkel 112 i EØSavtalen, som sier at midlertidige tiltak kan settes i verk dersom en sektor er rammet av vedvarende trusler. EUs midlertidige tiltak varer i tre år.
Det fastsettes en minimumspris. Når taket på 75 prosent av tidligere eksport i 2022, 2023 og 2024 nås må eksportør betale mellomlegget mellom minimumspris og salgspris. Avgrensingen skjer kvartalsvis. Det er ikke lov å fordele eksport mellom bedrifter.
Det skyldes at ferrolegeringstollen slett ikke er en toll. Toll betales av importør, ferrolegeringstollen betales av eksportør. Det er en avgift, ikke en toll. Avgiften slår inn når eksport fra et land overstiger 75 prosent av gjennomsnittlig eksport i 2022, 2023 og 2024. Norske bedrifter må da betale en avgift som tilsvarer forskjellen mellom en fastsatt minstepris og salgsprisen. Dette ble godt forklart på NRK Debatten 20. november 2025 av ELKEMs konserndirektør for silisium, Inge A. GrubbenStrømnes. I hans eksempel var salgsprisen 1800 euro pr. tonn og minsteprisen 2400 euro. Bedrifter fra både Kasakhstan og Norge må da betale 600 (2400-1800) euro og sitter igjen med 1200 euro. Det lever bedrifter i Kasakhstan godt med, det er det samme de fikk betalt før tollen ble innført.
Men for norske bedrifter er det full stopp, ikke til å leve med. Det betyr at importen fra lavkostland kan fortsette som før, mens Island og Norge må finne andre marked eller stenge ned ovner med permittering eller oppsigelser som følge.
Tillitsvalgte i ferrolegeringsindustrien er sindige, de tror ikke ferrolegeringstollen vil knekke bedriftene. Kanskje kan 75 prosent av produksjonen selges til en høyere pris enn før. Men å finne nye marked for 25 prosent av produksjonen er krevende.
Det tillitsvalgte likevel frykter mest, er de langsiktige konsekvensene for investeringer. Det er lenge jobbet med milliardinvesteringer for å fjerne klimautslipp, de settes nå på vent.
Har EU valgt ut en liten industri (i EU) som prøveballong? Utvides toll til annen industri, som for eksempel aluminium? Da er det virkelig alvor.
Ferrolegeringstollen kommer samtidig som industrien nærmer seg reforhandling av kraftavtaler og grunnleggende rammevilkår som gratiskvoter for CO2 og CO2-kompensasjon fases ut eller lever farlig.
Fram til 2010 hadde industrien stortingsbestemte kraftavtaler på 40 år. Nå er det maks 15 år og med forskjellig utløpstid. I årene fram til 2030–2035 må nye kontrakter forhandles fram. Regjeringen tør ikke utfordre EØS-avtalen og innføre norgespris også for industrien. Kraftoverskuddet gis bort til datasentre. At industrien likevel overlever skyldes CO2-kompensasjon og gratiskvoter på CO2.
CO2-kompensasjonen er på 7 milliarder 2024-kroner årlig, og senker strømprisen med om lag 25 øre/kWh for kraftintensiv industri. Den skal kompensere for den indirekte virkningen kvoteprisen på CO2 har for strømpris. Gratiskvotene har om lag samme verdi. Uten CO2-kompensasjon og gratiskvoter kunne ikke industrien overlevd med EUs strømpris og kvotepris.
Enn så lenge, for nå kommer karbontoll.
Carbon Border Adjustment Mechanism (CBAM) virker i EU fra 1. januar 2026, i Norge fra 1. januar 2027. Karbontoll skal gjøre det mulig å beholde de høye og stigende prisene på CO2-kvoter i EU ved at import skal ilegges ei avgift som tilsvarer forskjellen på kvoteprisen i EU og det land det importeres fra.
Det betyr samtidig at gratiskvotene fases gradvis ut fra 2026 til 2034. Det er ikke småpenger kraftintensiv industri må ut med. De fem ELKEM-smelteverkene sparte 900 millioner kroner i 2024, det samme gjorde Yara.
CBAM omfatter sement, elektrisitet, gjødsel, jern og stål, aluminium og hydrogen. På metaller, strøm og stål gjelder den bare direkte utslipp, men på sement og gjødsel også indirekte utslipp. Det ligger i kortene at CO2-kompensasjon faller bort for disse. EUs mål er å inkludere indirekte utslipp over alt, da er CO2-kompensasjonen død. Ferrolegeringsindustrien er foreløpig ikke omfattet av CBAM, men den allmenne oppfatning er at det kommer.
Kanskje kan industrien leve videre innenfor et lukket EU-marked. Men utenfor EU forsvinner konkurranseevnen helt. EU har 2 til 2,5 ganger strømprisen til sine konkurrenter. Ingen konkurrentland er i nærheten av EUs kvotepriser som beregnes å bli 100 euro pr. tonn. Produksjon av ett tonn ferrosilisium gir tre til fire tonn CO2, og øker produksjonsprisen med 20 prosent. Uten CO2-kompensasjon og gratiskvoter er kraftintensiv industri sjanseløs på verdensmarkedet.
Ikke bare låses industrien til EU, de låses til et fallende marked. Det er bilindustri, stålindustri og kjemisk industri norske smelteverk leverer til. I EU taper alle disse både arbeidsplasser og produksjon. CBAM er ingen løsning på EUs katastrofale energipolitikk.
Karbontoll er ikke EØS-relevant. Norge står fritt til å stå utenfor. Så lenge vi er en del av EUs strømmarked og kvotemarked kan vi eksportere til EU uten å betale karbonavgift. Høringsuttalelsene viser stor skepsis i industrien. Det er ikke for seint å snu.
Skyhøye strømpriser i Midt-Norge er et resultat av politiske beslutninger, og det er mulig å ta tilbake kontrollen med krafta.
Forslagene bør gripes av partier, fagbevegelse, næringsliv og miljøbevegelse. Å gjøre strøm til et fellesgode gir et samlende utgangspunkt for et nødvendig retningsskifte i kraftpolitikken.
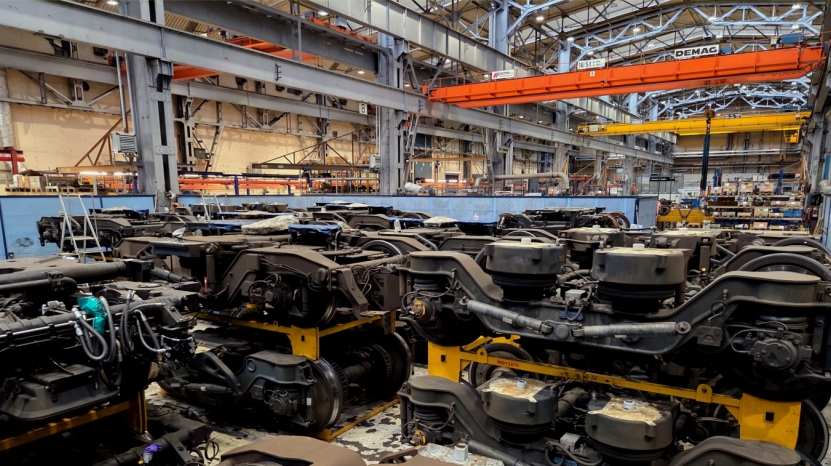
EØS-avtalen pålegger anbud og markedskonkurranse. En ny utredning undersøker om det likevel er handlingsrom for å opprettholde det tunge togvedlikeholdet med tilhørende kompetanse i Norge.

Grønlandsleiret 31
0190 Oslo
neitileu@neitileu.no
Telefon: 22 17 90 20